


Meu Caixa
4,63.07K Arvustused
Rakenduse andmed
- Versioon
- 3.3.1
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 100 000+
- Arendaja
- QRCom
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
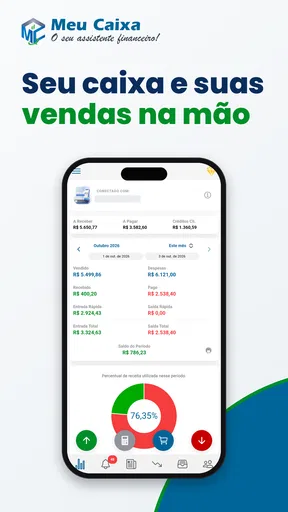
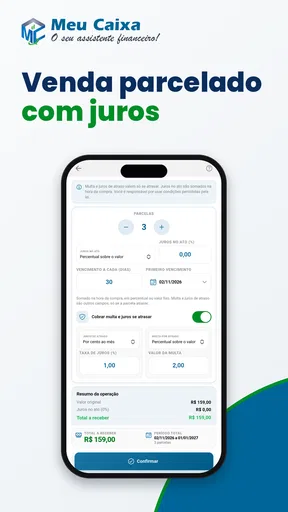
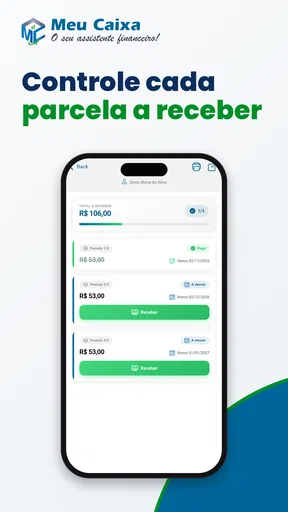
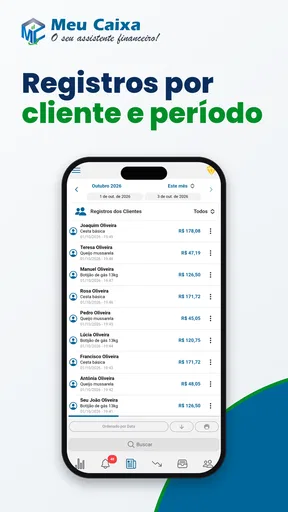
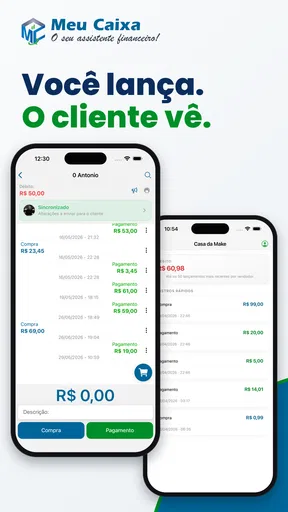
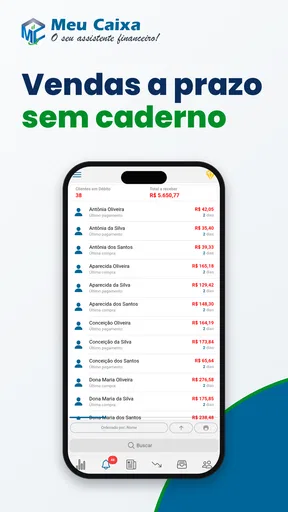
 Analüüsis AppCompare
Kui mu eesmärk on kuu lõpus teada saada, miks raha kiiremini otsa sai, ei aita mind kuigi palju see, et mul on pangarakendus ja pikk ostutšekkide jada. Vajan lihtsat viisi kulusid tähele panna ja neist tervikpilti luua. Meu Caixa sobib sellesse rolli kui igapäevane finantsabiline: mitte keerukas planeerimisplatvorm, vaid võimalus oma rahaasjadele korrapärasemalt otsa vaadata.
Alustaksin kasutamist ühe konkreetse küsimusega, mitte katsega kogu elu korraga ümber korraldada. Näiteks: kas lõunaostud või väikesed poekäigud võtavad kuu jooksul rohkem raha, kui arvan? Kui hoian mõnda aega kirjed ajakohasena, saan parema aluse oma kulutusi hinnata. See on rakenduse praktiline väärtus minu jaoks: see aitab muuta ähmase tunde kontrollitavaks küsimuseks.
Esimene samm: vali, mida tahad teada
QRComi loodud tasuta finantsrakendus on Google Plays saanud 4,6 keskmise hinde umbes 7,1 tuhande hinnangu põhjal ning seda on paigaldatud üle 100 tuhande korra. Need näitajad annavad tausta, kuid ei ütle iseenesest, kas rakendus sobib minu harjumustega. Enne alustamist otsustaksin, kas tahan jälgida igapäevaseid kulusid, kavandada ostu või lihtsalt hoida rahalist seisu paremini meeles.
Selline väike sihi seadmine aitab vältida levinud lõksu: lisada kõik võimalikud üksikasjad, kuni kulude jälgimine muutub omaette tööks. Kui tahan teada ainult seda, kas söök, transport ja kodused ostud mahuvad mu plaani, piisab alguses neist rühmadest. Alles pärast mõnda aega näen, kas mul on mõtet jaotust täpsemaks teha. Liiga detailne algus võib panna rakenduse kasutamise pooleli jätma enne, kui sellest kasu tekib.
Minu esimene praktiline näpunäide on valida kindel sisestamise hetk. Näiteks võin teha lühikese ülevaatuse pärast õhtusööki, mitte proovida iga ostu telefonis kohe kassajärjekorras kirja panna. Nii on vähem kiirustamist ja lihtsam märgata, kas mõni väljaminek jäi kahe silma vahele. Kui see rütm ei sobi, valiksin mõne muu igapäevase harjumusega seotud aja; tähtis on järjepidevus, mitte ideaalne kellaaeg.
Igapäevane töövoog: sisestusest otsuseni
Selles osas jälgin, kuidas lihtne kulude jälgimine muutub päriselt kasulikuks: alustan ühest küsimusest, kogun kirjed sobival ajal ning kasutan tekkinud pilti järgmise valiku tegemiseks. Minu jaoks on oluline ka see, kuidas vältida kiirustades sisestamist ja kuidas leppida teistega kokku ühiste kulude käsitlemises. Järgmisena vaatan, millal selline töövoog annab selge tulemuse ja millistes olukordades see võib takerduda.
Kirje lisamine ilma kogu päeva katkestamata
Praktiline kasutus ei alga sellest, et avan rakenduse iga paari minuti tagant. Alustan sellest, et panen väljaminekud kirja sobivas rahulikus hetkes ning vaatan aeg-ajalt, kas mu enda jaotus annab otsustamiseks vajalikku infot. Kui kasutan seda poeskäikude jälgimiseks, võib näiteks ühe nädala lõpus selguda, et harvad suuremad ostud polegi peamine mure, vaid sagedased väikesed kulud.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
See teadmine ei tähenda automaatselt, et peaksin igast väikesest ostust loobuma. Pigem saan otsustada, kas tahan muuta mõnda konkreetset harjumust või jätan selle teadlikult alles. Selline erinevus on oluline: raha jälgimise eesmärk pole mind süüdi tundma panna, vaid näidata, millised valikud mõjutavad kuu lõpptulemust. Rakendus on kasulik siis, kui kirjed aitavad mul tegutseda, mitte ei muutu lihtsalt pikaks loendiks.
Üks vähem ilmne töövõte on siduda sisestamine otsusega. Kui olen märganud, et toidupoes tekivad lisakulud just siis, kui lähen sinna ilma plaanita, võin enne järgmist käiku vaadata oma seniseid kulutusi ja panna paika realistlikuma ostunimekirja. Pärast ostu saan hinnata, kas plaan aitas. Nii muutub Meu Caixa minu jaoks tagasivaatamise kohast väikeseks ettevalmistusvahendiks.
Kui päevane rütm muutub kiireks
Igapäevaelu ei ole alati korrapärane. Mõnel päeval teen mitu ostu, teisel ei kasuta telefoni rahaasjade jaoks üldse. Kui jätan kirjeid vahele, ei püüaks ma hiljem kõike mälu järgi liiga täpselt taastada. Märgiksin üles selle, mida suudan usaldusväärselt meenutada, ning käsitleksin ülejäänud pilti ligikaudsena. Ebatäpse info esitamine kindla tõena võib teha kokkuvõtte näiliselt korralikuks, kuid otsustamisel hoopis eksitada.
Kasulik on ka eristada tavapärast kuud erandlikust. Näiteks võib üks suurem koduost muuta kulude üldpilti, kuid see ei tähenda, et igapäevased harjumused oleksid järsku muutunud. Kui vaataksin ainult kogusummat, võiksin teha liiga järsu kärpe vales kohas. Ma püüaksin kõigepealt aru saada, kas tegemist on korduva väljamineku või üksiku sündmusega, ning alles siis otsustaksin, kas midagi muuta.
Kui jagan rahaasju partneri või perega, ei eeldaks ma, et ühe inimese sisestused annavad automaatselt täieliku ühispildi. Enne ühiste järelduste tegemist lepiksime kokku, milliseid kulusid kumbki jälgib ja kuidas väldime sama ostu kahekordset kirjapanekut. See on väike kokkulepe, kuid aitab hoida rakenduse kasutamise arusaadavana. Kui eesmärk on mitme inimese väga detailne ühine haldus, tasub enne valikut kontrollida, kas lihtsast isiklikust töövoost piisab.
Ühendus ja ettevaatlik tegutsemine
Finantsrakenduse kasutamisel on internetiühendus sageli nähtamatu eeldus. Kasutaja vajutab nuppu ja ootab, et vajalik vaade avaneks, andmed laadiksid või tehtud muudatus kinnitataks. Meu Caixa puhul tasub harjumuseks võtta võrgu olemasolu kontrollimine enne olulist toimingut. Kui olen kodus stabiilses Wi-Fi-võrgus, on mugav teha rahulikult ülevaatust ja kontrollida, kas sisestatud info sai õigesti salvestatud. Liikvel olles võib mobiilse andmeside kvaliteet aga muutuda just siis, kui mul on kõige rohkem kiire.
See muudab rakenduse rolli. Ma ei käsitleks seda tööriistana, millele peaksin lootma lennurežiimis, maa-aluses parklas või kohas, kus ühendus hüppab pidevalt võrgu ja võrgu vahel. Kui rakendus vajab värskenduseks või toimingu kinnitamiseks ühendust, võib aeglane laadimine jätta ebamugava küsimuse: kas toiming läks läbi või mitte? Finantsrakenduses on see olulisem kui näiteks uudiste lugemisel, sest korduv vajutamine võib tekitada segadust.
Minu soovitus on anda rakendusele pärast iga olulisemat muudatust hetk aega vastuse näitamiseks. Kui ühendus katkeb, ei tasu kohe sama toimingut uuesti teha. Esmalt kontrolliksin, kas rakenduse vaade on uuenenud, ja alles seejärel prooviksin uuesti. See on väike töövõte, kuid aitab vältida topeltkirjeid või teadmatusest tekkinud paanikat.
Igapäevane kasutus telefonis
Telefon on selle rakenduse jaoks loomulik kasutuskoht, sest rahaasjade kontrollimine toimub tihti lühikeste pauside ajal. Näiteks kujutan ette olukorda, kus olen toidupoes ja tahan enne kassasse jõudmist hinnata, kas nädala ülejäänud eelarve lubab veel ühe ostu teha. Sellises hetkes ei taha ma avada mahukat pangakeskkonda, otsida mitme menüü vahelt vajalikku vaadet ega hakata arvutustabelit kohandama. Lihtne finantsabiline võib olla kiirem, kui mu eesmärk on ainult hetkeseisu mõista.
Samas ei soovitaks ma teha keerukamat kuuplaani samas järjekorras seistes. Väike ekraan ja katkestused muudavad sisestamise ekslikumaks. Parem töövoog on minu kogemuse järgi selline: kodus loon rahulikult oma põhilise ülevaate, liikvel olles kasutan rakendust kontrollimiseks ja hiljem vaatan muudatused uuesti üle. Nii ei pea telefon asendama töölauda olukorras, kus tähelepanu on niigi jagatud.
Rakenduse praegune versioon on 3.3.1 ja see töötab Androidi seadmetel alates versioonist 6.0. See teeb selle kasutatavaks ka vanemates telefonides, mida ei ole mõistlik ainult ühe finantsrakenduse pärast välja vahetada. Vanema seadme puhul sõltub sujuvus siiski ka telefoni enda jõudlusest, vaba ruumi hulgast ja ühenduse kvaliteedist. Ma ei eeldaks, et sama kogemus on igas seadmes identne.
Millal ühendus muutub praktiliseks takistuseks?
Üks ebamugavamaid hetki on see, kui rakendus avaneb, kuid vajalik sisu ei ilmu kohe. Kasutaja võib arvata, et tema telefon on katki, kuigi tegelik probleem on ebastabiilne mobiilne andmeside. Enne rakenduse eemaldamist või korduvat sisselogimist prooviksin kolm lihtsat sammu: liiguksin parema leviga kohta, vahetaksin mobiilse andmeside ja Wi-Fi vahel ning avaksin vaate uuesti alles pärast ühenduse taastumist.
Kui probleem kordub ainult kindlas kohas, näiteks tööl või ühistranspordis, ei tähenda see automaatselt, et rakendus ise on halb. See näitab pigem, et minu kasutusviis sõltub võrgust rohkem, kui esialgu arvasin. Sellises olukorras võiksin olulised kontrollid teha enne kodust lahkumist ning vältida viimase hetke otsuseid, mis nõuavad värsket laadimist.
Teine oluline harjumus on eristada vaatamist ja muutmist. Kui tahan ainult oma finantsolukorda hinnata, võin seda teha rahulikus hetkes, kui ühendus on kindel. Kui kavatsen andmeid muuta või mõne olulise otsuse aluseks oleva kirje lisada, ootaksin kinnitust ega sulgeks rakendust kohe pärast nupu vajutamist. See ei ole keeruline tehniline nipp, vaid ettevaatlik viis vältida olukorda, kus ma ei tea, kas muudatus salvestus.
Andmekasutus ja privaatsuse tunnetus
Finantsrakenduse puhul mõtlen alati ka sellele, kus ja millise ühenduse kaudu ma seda kasutan. Avalikus Wi-Fi-võrgus ei teeks ma rahulolevalt tundlikke toiminguid, isegi kui ühendus tundub kiire. Kohvikus või hotellis kontrolliksin pigem üldist olukorda ja jätaksin põhjalikumad muudatused kodusesse võrku. Kiire ühendus ei tähenda automaatselt turvalist ühendust, seega on kasutaja enda ettevaatus siin tähtis.
Andmemahu mõttes ei saa mõistlikult eeldada, et iga rakenduse avamine on täiesti märkamatu. Kui kasutan piiratud mobiilipaketti, jälgiksin esimestel päevadel, kuidas rakendus minu tavapärase kasutuse juures andmesidet mõjutab. Eriti tasub seda teha siis, kui avan rakendust korduvalt päeva jooksul või kasutan seda kohas, kus telefon liigub erinevate võrkude vahel.
Minu jaoks on hea töövõte koondada finantskontrollid mõneks kindlaks hetkeks, selle asemel et avada rakendus iga väikese ostu järel. See vähendab nii tarbetut andmesidet kui ka liigset muretsemist. Samal ajal ei tähenda see, et peaksin oma kulutusi harvem jälgima. Pigem saan valida kindla rütmi: üks ülevaatus päeva alguses, teine õhtul või pärast suuremat ostu. Selline kasutus muudab rakenduse abivahendiks, mitte pidevaks tähelepanuallikaks.
Lihtsus võrreldes tavapäraste alternatiividega
Meu Caixa ei ole minu silmis sama tüüpi tööriist nagu panga enda rakendus. Pangarakendus on tavaliselt õige koht kontojäägi, maksete ja ametlike pangatoimingute jaoks. Siinne väärtus on pigem igapäevase rahapildi korrastamises. Kui minu eesmärk on teada, kuhu raha liigub ja kuidas kuu kulud jaotuvad, võib eraldi finantsabiline olla arusaadavam kui pangarakenduse menüüde kasutamine.
Teine alternatiiv on arvutustabel. See annab rohkem kontrolli, kuid nõuab ka rohkem käsitööd, vormindamist ja järjepidevust. Inimesele, kes naudib valemite ehitamist ja detailset aruandlust, võib tabel olla parem. Mina eelistaksin Meu Caixat siis, kui tahan kiiret mobiilset ülevaadet ega soovi iga kirje jaoks eraldi struktuuri kujundada.
Samuti on olemas väga põhjalikud eelarverakendused, mis võivad pakkuda rohkem kategooriaid, graafikuid ja automatiseerimist. Kui minu vajadus on hallata mitut kontot, jälgida investeeringuid või teha perekonna ühiseid finantsplaane, otsiksin enne valikut just neid omadusi. Meu Caixa sobib paremini kasutajale, kes hindab madalat alustamiskünnist kui maksimaalset funktsioonide hulka.
Praktiline töövoog, mis vähendab vigu
Rakenduse kasutegur sõltub rohkem sisestamise järjepidevusest kui sellest, kui sageli ma seda avan. Mina alustaksin ühe nädala vaatlusest: märgiksin oma tavapärased kulud üles võimalikult samal päeval ja vaataksin nädala lõpus, millised ostud korduvad. Nii ei proovi ma kohe luua ideaalset eelarvet, vaid saan aru, milline info on minu enda jaoks tegelikult kasulik.
Üks mitte nii ilmne kasutusviis on kasutada rakendust enne suuremat ostu, mitte ainult pärast seda. Kui planeerin kodumasina, reisi või muu kallima väljamineku, saan esmalt hinnata, kuidas see mõjutaks ülejäänud kuu kulusid. See ei anna mulle automaatselt õiget otsust, kuid sunnib emotsionaalse ostu hetkeks konkreetsemalt mõtlema. Pärast ostu saan võrrelda plaani tegeliku kuluga ja kohandada järgmise kuu harjumusi.
Teine kasulik võte on eristada püsikulusid ja juhuslikke kulusid juba sisestamise ajal. Kui kõik väljaminekud satuvad ühte suurde massi, on hiljem raske aru saada, mille arvelt kokku hoida. Kui aga vaatan eraldi näiteks regulaarseid kohustusi ja vabatahtlikke oste, saan teha otsuseid, mis ei põhine ainult üldisel tundel, et raha kulub liiga kiiresti.
Kolmas soovitus puudutab ühenduse katkemist. Kui sisestan andmeid kohas, kus levi on nõrk, paneksin pärast toimingu tegemist tähele, kas rakendus näitas selget kinnitust. Kui ei näidanud, ei kirjutaks ma sama kirjet kohe uuesti. Teeksin endale ajutise märkme ja kontrolliksin hiljem stabiilses võrgus, kas see on juba olemas. Nii väldin kõige tavalisemat probleemi: ühe sündmuse mitmekordset registreerimist.
Kellele see rakendus sobib ja kellele mitte?
Soovitaksin seda inimesele, kes tahab oma kulutustel silma peal hoida, kuid ei soovi alustada keerulise finantsplaneerimise süsteemiga. See võib sobida tudengile, esimese töökoha saanud kasutajale või perele, kes soovib lihtsalt aru saada, kuhu kuu raha liigub. Tasuta hind eemaldab proovimise ees ühe suure takistuse, kuigi rakenduses on ka Play kaudu arveldatav rakendusesisene ost hinnaga 3,39 eurot. Enne tasulise võimaluse kasutamist vaataksin rahulikult üle, mida see minu enda töövoos juurde annab.
Ma ei valiks seda esimesena inimesele, kes vajab väga üksikasjalikku finantsanalüüsi, automaatset pangakontode ühendamist või investeerimisportfelli jälgimist. Samuti ei ole see parim valik, kui minu peamine vajadus on teha ametlikke pangatoiminguid. Sellisel juhul jääksin panga enda lahenduse juurde või otsiksin spetsiaalsema tööriista, mille põhifunktsioon on just see tegevus.
Ka väga ebastabiilse ühendusega kasutaja peaks oma harjumused läbi mõtlema. Kui pean oma rahaasju regulaarselt jälgima kohtades, kus internet katkeb, ei eeldaks ma, et telefon päästab mind alati olukorrast. Rakenduse väärtus kasvab siis, kui saan kasutada seda teadlikult sobival ajal ja kontrollida pärast võrgu taastumist, et olulised muudatused said õigesti tehtud.
Hinnang pärast igapäevase töövoo läbimõtlemist
Minu lõppotsus on positiivne, kuid tingimuslik: see on hea esimene samm oma kulutuste mõistmiseks, mitte täielik lahendus igale finantsvajadusele. Kui otsin lihtsat mobiilset abilist ja olen valmis oma sisestusi järjepidevalt kontrollima, annaksin sellele võimaluse. Kui vajan pangatehinguid, väga sügavat aruandlust või võimalikult sõltumatut kasutust võrguühendusest, vaataksin pigem mõne teise kategooriale spetsialiseerunud lahenduse poole.
Kui plaan on lihtsalt proovida, alustaksin väikese eesmärgiga ja vaataksin mõne aja pärast, kas saadud ülevaade muudab päriselt mõnd otsust. Kui ma sisestan andmeid, aga ei vaata neid kunagi üle, jääb väärtus väikeseks; kui iga kirje tekitab liigset muret, pole jälgimisrütm mulle sobiv. Parim kasutusviis on minu jaoks selline, kus rakendus toetab rahulikku, konkreetset valikut ega asenda pangarakendust ega enda otsustusvõimet.
Plussid
- Lihtne liides aitab kontojääki ja tehinguid kiiresti kontrollida.
- Rakendus võimaldab igapäevaseid pangatoiminguid teha ilma kontorisse minemata.
- Teavitused aitavad uutel kontoliikumistel paremini silma peal hoida.
- Mobiilne ligipääs on mugav ka siis
- kui arvutit pole käepärast.
- Sobib kasutajatele
- kes eelistavad pangateenuseid nutitelefonis hallata.
Miinused
- Kõik funktsioonid ei pruugi olla saadaval kõigis piirkondades või kontotüüpides.
- Rakenduse kasutamiseks on vaja internetiühendust ja ühilduvat nutiseadet.
- Sisselogimis- või kinnitustoimingud võivad mõnele kasutajale olla ebamugavad.
- Vanemates seadmetes võib rakendus töötada aeglasemalt või piiratud kujul.
- Panga rakenduse kasutamisel tuleb pöörata erilist tähelepanu seadme turvalisusele.
Korduma kippuvad küsimused: Meu Caixa
Mis rakendus on Meu Caixa ja kellele see on mõeldud?
Meu Caixa on finantsrakendus, mis on mõeldud eelkõige Caixa Econômica Federaliga seotud klientidele oma pangateenuste kasutamiseks mobiilseadmes. Rakenduse kaudu saab sõltuvalt kasutaja kontost ja teenustest kontrollida saldot, vaadata väljavõtteid, teha ülekandeid ning hallata muid pangatoiminguid. Enne allalaadimist tasub kontrollida, kas rakendus on sinu riigis ametlikult saadaval ja kas sul on vajalik Caixa konto või teenus.
Milliseid toiminguid saab Meu Caixa rakenduses teha?
Rakenduse funktsioonid võivad sõltuda kasutaja konto tüübist, piirkonnast ja Caixa pakutavatest teenustest. Tavaliselt saab rakenduses vaadata konto saldot ja tehingute ajalugu, teha makseid või ülekandeid, hallata kaarte ning leida pangateenustega seotud teavet. Mõne toimingu tegemiseks võidakse nõuda täiendavat kinnitamist, näiteks parooli, ühekordset koodi või biomeetrilist autentimist.
Kas Meu Caixa kasutamine on turvaline?
Pangarakenduse turvalisus sõltub nii rakenduse enda kaitsemeetmetest kui ka kasutaja käitumisest. Meu Caixa kasutamisel tuleks rakendus laadida ainult ametlikust Google Play poest või App Store’ist ning kontrollida arendaja nime. Ära jaga kellelegi oma parooli, PIN-koodi ega kinnituskoodi. Soovitatav on kasutada ekraanilukku, biomeetrilist sisselogimist ja vältida pangatoiminguid ebaturvalistes avalikes Wi-Fi-võrkudes.
Mida teha, kui ma ei saa Meu Caixa rakendusse sisse logida?
Sisselogimisprobleemidel võib olla mitu põhjust: vale kasutajatunnus või parool, aegunud rakenduse versioon, internetiühenduse tõrge, blokeeritud konto või ajutine pangateenuse katkestus. Esmalt kontrolli ühendust ja uuenda rakendus ametlikust rakendustepoest. Kui probleem püsib, kasuta rakenduses või Caixa ametlikul veebilehel olevat parooli taastamise võimalust. Ära proovi tundlikke andmeid sisestada kahtlastel linkidel.
Kas Meu Caixa on tasuta ja milliseid kulusid peaksin arvestama?
Rakenduse allalaadimine on tavaliselt tasuta, kuid see ei tähenda, et kõik rakenduse kaudu tehtavad pangatoimingud oleksid alati tasuta. Võimalikud tasud sõltuvad sinu kontolepingust, kasutatavast teenusest, ülekande liigist ja Caixa hinnakirjast. Mobiilse andmeside kasutamisel võivad lisanduda operaatori tasud. Enne makse või ülekande kinnitamist kontrolli alati kuvatavat summat, teenustasu ja saaja andmeid.


